害獣被害の費用を火災保険でまかなえないか調べているあなたへ。
こんな疑問や不安を抱えていませんか?
結論からお伝えすると、害獣の駆除費用そのものは火災保険の対象外ですが、建物の修理費用は条件次第で相談できます。火災保険が補償するのは建物や家財に生じた損害であり、害獣を追い出す作業の費用は補償の考え方に含まれないからです。
とはいえ、見積書を前に「どこまでが保険の話なのか分からない」と迷ってしまうのは当然のことです。
そこでこの記事では、FP(ファイナンシャルプランナー)の資格を持つ筆者が、以下のポイントを害獣駆除に詳しくない方にも分かりやすく解説します。
- 火災保険が使えるケースと使えないケースの違い
- 保険が下りるかを分ける3つの判断基準と申請手順
- 「保険で無料になる」と言う業者に注意すべき理由
- 雑損控除や自治体の支援など、保険以外の選択肢
この記事を読み終える頃には、自分のケースで何が使えるのかが整理でき、余計な費用をかけずに解決へ動き出せるはずです。
害獣駆除に火災保険は使える?結論は「駆除費用は対象外・建物の修理費は条件つきで対象」
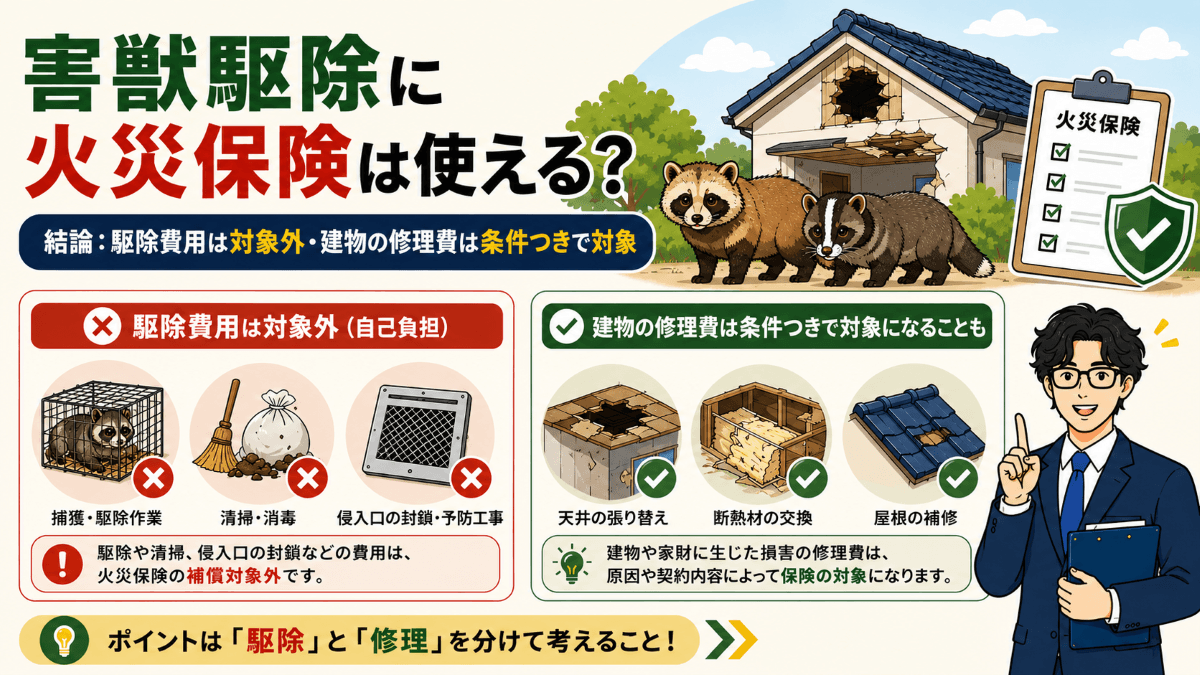
屋根裏の物音や天井のシミに気づいたとき、多くの方が「火災保険で何とかならないだろうか」と考えます。ここでは、火災保険の仕組みそのものに立ち返りながら、どこまでが保険の土俵で、どこからが自己負担になるのかという線引きを整理します。ポイントは「駆除」と「修理」を分けて考えることです。
火災保険が補償するのは「建物・家財の損害」であり駆除作業そのものではない
火災保険が補償するのは、あくまで建物や家財に生じた「モノの損害」であり、害獣を追い出したり捕獲したりする作業費は対象になりません。火災保険は「事故によってモノが壊れたこと」を起点に保険金が支払われる仕組みで、作業やサービスの代金を負担する保険ではないためです。日本損害保険協会の解説では、火災保険で補償対象となる主な事故として次のようなものが挙げられています。
- 火災、落雷、破裂・爆発によって建物や家財が損害を受けた場合
- 台風や大雪などの風災・雹災・雪災、洪水などの水災による損害
- 外部からの飛来物・落下物の衝突や、給排水設備の事故による水濡れ
- 盗難によって建物や家財が壊された、または盗まれた場合
いずれも「建物・家財に何が起きたか」を見ていることが分かります。つまり火災保険で相談できるのは、害獣が壊した部分の修理費であって、害獣を追い出す費用ではありません。

FPからの一言アドバイス:まずは「駆除は自費、修理は相談の余地あり」と覚えておくと、業者の説明に振り回されずに済みます。
関連記事:日本損害保険協会「損害保険Q&A 問50 火災保険は、どのような保険ですか。」
害獣被害が原則対象外とされるのは「経年劣化・予防できた損害」と見なされるため
害獣による被害が原則として対象外になるのは、突発的な事故ではなく、時間をかけて少しずつ進んだ損害だと判断されやすいからです。火災保険には保険金が支払われない事由(免責事由)が定められており、日本損害保険協会の解説でも、自然の消耗や劣化、かび、腐敗などによって生じた損害は対象外と示されています。
さらに多くの保険商品では、約款に「ねずみ食い・虫食いによる損害」を対象外とする記載があります。害獣被害が突発的と認められにくい理由は、次のような点にあります。
- 侵入から被害が表面化するまでに数ヶ月から数年かかることが多い。
- 糞尿の蓄積や断熱材の劣化は、一度の出来事ではなく継続的に進行する。
- 侵入口は点検や補修で塞げたはずだと評価されやすい。
同じ屋根裏の被害でも、原因が「じわじわ進んだ劣化」と見られるか「一瞬の事故」と見られるかで結論が変わります。この視点が、後ほど解説する判断基準の土台になります。
FPからの一言アドバイス:気づいてから動くまでの期間が長いほど不利になります。害獣を放置するリスクは、修繕費だけでなく保険の交渉力にも及びます。
見積書を「駆除費」と「修理費(原状回復費)」に分けてもらうと判断しやすい
自分のケースで保険が使えるかを見極めたいなら、業者に見積書を項目ごとに分けて出してもらうのが近道です。「害獣駆除工事一式」とまとめられた見積書では、どこが建物の損害の回復にあたるのかを保険会社へ説明できず、相談の入口で止まってしまいます。項目を分けると、次のように整理できます。
| 見積書の項目 | 内容の例 | 火災保険で相談できるか |
|---|---|---|
| 駆除・捕獲作業費 | 追い出し、わなの設置、捕獲 | 対象外(自己負担) |
| 清掃・消毒費 | 糞尿の除去、殺菌、消臭 | 原則対象外 |
| 侵入口の封鎖・予防工事費 | 通気口の金網設置、隙間の封鎖 | 原則対象外 |
| 建物の修理・原状回復費 | 天井板の張り替え、断熱材の交換、屋根の補修 | 条件次第で相談できる |
こうして分けておけば、保険会社に伝えるべき部分と、自分で負担する部分がはっきりします。見積書の読み解き方や金額の考え方は、害獣駆除の費用相場もあわせて確認してください。
FPからの一言アドバイス:見積もりを依頼する段階で「項目ごとに分けてください」と一言伝えておくと、保険相談も比較検討もグッと楽になります。
火災保険が適用される可能性がある害獣被害のケースは?
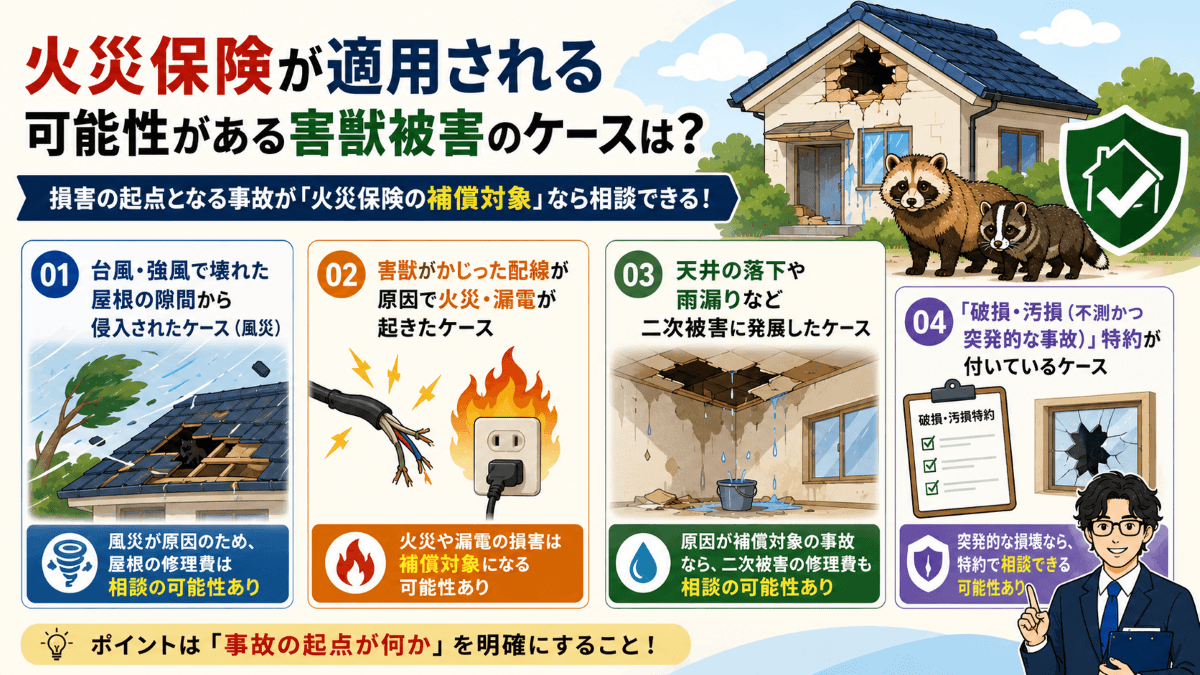
害獣被害は原則として対象外ですが、すべてのケースで門前払いになるわけではありません。カギを握るのは「損害の起点になった出来事が、火災保険の補償する事故かどうか」という視点です。ここでは相談する価値のある4つのパターンを、判断のポイントとあわせて見ていきます。
台風・強風で壊れた屋根の隙間から侵入されたケース(風災)
台風や強風で屋根材がめくれ、その隙間から害獣が入り込んだ場合は、火災保険で相談できる可能性がもっとも高いパターンです。損害の起点が害獣ではなく風災であり、風災は火災保険の基本的な補償範囲に含まれているためです。日本損害保険協会も、火災保険は風災・雹災・雪災による損害を補償対象としていると説明しています。相談する際は、次のような点を整理しておくとスムーズに進みます。
- 被害が出た日と、その日に強風や台風があったことが分かる気象の記録
- 屋根材のめくれや破損が写った、修理前の写真
- 破損箇所と侵入口が同じ場所であることを示す業者の報告書
ただし、この場合に相談できるのは風で壊れた屋根の修理費であり、入り込んだ害獣の駆除費は含まれません。あくまで「壊れた建物を直す費用」が対象になります。
FPからの一言アドバイス:台風のあとに物音が始まったという記憶があれば、それは大事な手がかりになります。日付をメモしておきましょう。
関連記事:日本損害保険協会「損害保険Q&A 問51 どの種類の火災保険でも、補償される範囲は同じですか。」
害獣がかじった配線が原因で火災・漏電が起きたケース
ネズミなどにかじられた配線から出火した場合、焼けた建物や家財の損害は火災保険の補償対象になります。火災は約款で基本の補償事故として定められている一方、「ねずみ食い、虫食い等によって生じた損害」という免責は、破損・汚損(不測かつ突発的な事故)の補償に対する条件として置かれているのが一般的だからです。つまり、かじられた配線そのものと、そこから広がった火災の焼損は別の話として扱われます。具体的には次のように分かれます。
- 屋根裏の配線がショートして出火し、天井や屋根が焼けた場合の修理費は火災の損害として相談できる。
- 家財を対象にした契約であれば、焼けた家具や家電も補償の範囲に入る。
- 一方で、かじられた配線を張り替えるだけの費用は、ねずみ食いによる損害として対象外になる。
- 火災に至らない漏電で家電が壊れた場合は、電気的・機械的事故の特約があるかどうかで結論が変わる。
原因がネズミであることは、火災そのものの補償を打ち消す理由にはなりません。ただし約款の構成は商品ごとに異なるため、契約中の免責事由がどの補償にかかっているかを確認してください。被害の実態はネズミ駆除の完全ガイドで解説しています。
FPからの一言アドバイス:免責事由を読むときは、その項目が「どの補償に対する免責か」を必ず確認しましょう。ここを読み違えると、受け取れるはずの保険金を自分から手放すことになります。
天井の落下や雨漏りなど二次被害に発展したケース
害獣被害が天井の落下や雨漏りに発展した場合は、その二次被害の起点が何かによって扱いが変わります。火災保険は損害の原因をさかのぼって判断するため、出発点が風災や落雷など補償対象の事故であれば、そこから連鎖した損害まで含めて相談できる余地が生まれるからです。判断が分かれやすいのは、例えば次のようなケースです。
- 台風で壊れた屋根から雨と害獣が同時に入り込み、天井にシミが広がった場合は相談しやすい。
- 糞尿が長期間たまって天井板が抜けた場合は、徐々に進んだ損害として扱われやすい。
- 断熱材の劣化や悪臭だけが残っている場合は、建物の損壊と見なされにくい。
つまり同じ「天井が落ちた」という結果でも、そこに至る道筋で結論が変わります。原因の説明ができるかどうかが分かれ目になると考えてください。なお、気づいてから動くまでの時間が長いほど不利になる点は、害獣を放置するリスクとも重なります。
FPからの一言アドバイス:天井にシミを見つけたら、まず日付入りで撮影を。あとから原因を説明するときの武器になります。
「破損・汚損(不測かつ突発的な事故)」特約が付いているケース
契約に破損・汚損の補償が付いていると、基本補償では拾えない突発的な損壊まで相談できる場合があります。この補償は火災や自然災害以外の予測できず突発的に起きた事故を対象としているためです。損保ジャパンの説明でも、原因や事故の日がはっきりしていることが要件とされています。害獣に関して押さえておきたいのは次の点です。
- 害獣が窓ガラスや網戸を突き破って侵入したような、一瞬で起きた損壊は相談の余地がある。
- 長い時間をかけて徐々に進んだ損害は、突発的とはいえず対象外と判断される。
- ねずみ食いや虫食いは、この補償の免責事由に挙げられている商品が多い。
- 自己負担額が数万円単位で設定されていることが多く、少額の損害では受け取れない。
万能の特約ではありませんが、証券を見て付いているかどうかを確かめる価値は十分にあります。まずは自分の契約に何が含まれているかを知ることが出発点です。
FPからの一言アドバイス:保険証券の補償内容欄をスマホで撮っておくと、保険会社に電話するときに話が早く進みます。
関連記事:損保ジャパン「『不測かつ突発的な事故』とは、具体的にどのような事故ですか?」
火災保険が適用されない害獣被害のケースは?
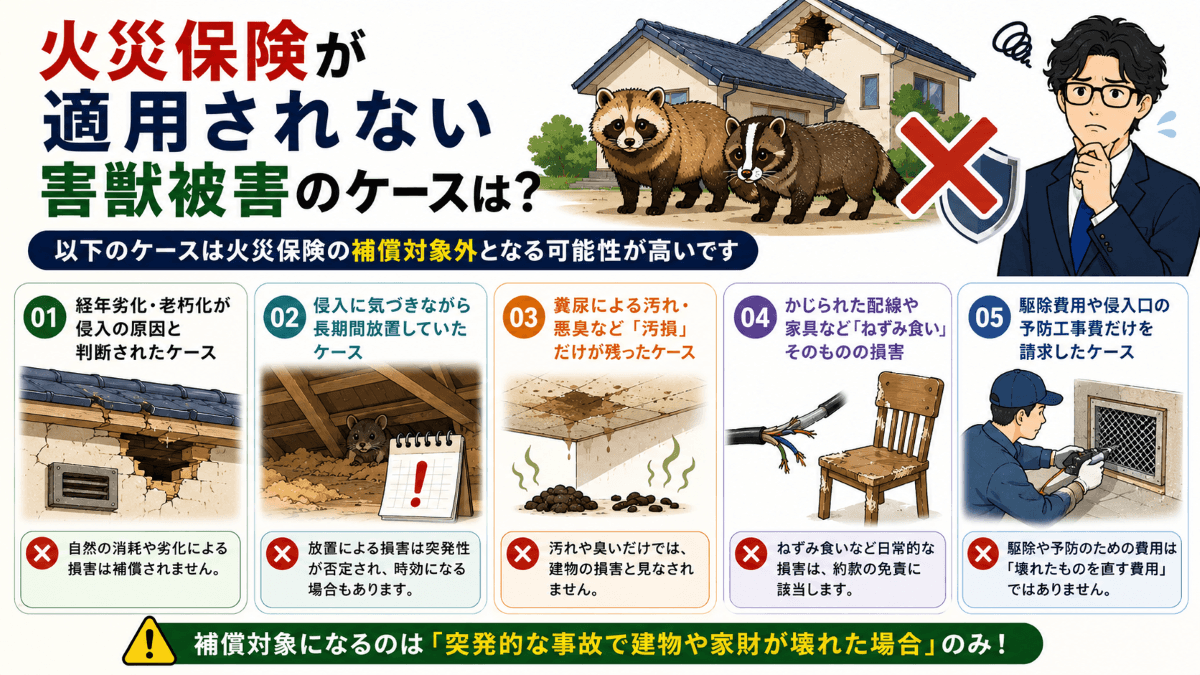
ここからは、残念ながら保険金が支払われないと判断されやすいパターンを整理します。断られる理由は大きく分けて、突発的な事故と認められない場合と約款の免責事由にはっきり書かれている場合の2種類です。どちらに当てはまるかが分かると、申請に労力をかけるべきかどうかの見極めがつきます。
経年劣化・老朽化が侵入の原因と判断されたケース
侵入口が建物の老朽化によってできたと判断された場合、その修理費は火災保険の対象になりません。火災保険には保険金が支払われない事由が定められており、日本損害保険協会の解説でも、自然の消耗や劣化、さび、かび、腐敗、ひび割れなどによって生じた損害は対象外と示されているためです。実際に経年劣化と見られやすいのは、次のような状態です。
- 屋根の板金の浮きやコーキングの痩せなど、長年かけて生じた隙間から入られた。
- 通気口の金網が古くなって外れ、そこが出入り口になっていた。
- 基礎の換気口まわりのモルタルが崩れ、床下へ通じていた。
いずれも「ある日突然できた穴」ではなく、時間とともに広がった隙間です。同じ屋根の損害でも、原因が風なのか年月なのかで結論が変わると覚えておいてください。
FPからの一言アドバイス:築年数が経った家ほど、保険より先に点検と補修でリスクを減らすほうが費用対効果は高くなります。
侵入に気づきながら長期間放置していたケース
物音や糞に気づいていながら何年も放置していた場合、保険金の請求は通りにくくなります。理由は2つあり、被害が徐々に進んだものと見なされて突発性が否定されること、そして時間の経過そのものが権利を失わせることです。日本損害保険協会も、事故から相当の時間が経つと調査が難しくなるため、保険金請求権は3年で時効により消滅すると説明しています。不利に働くのは次のような状況です。
- 数年前から屋根裏の物音に気づいていたと申告してしまった。
- 被害の発生時期を示す写真や記録が何も残っていない。
- 事故があったこと自体を保険会社へ長く連絡していなかった。
放置している間に、修繕費が膨らむだけでなく、保険で取り戻せる可能性まで細っていきます。詳しくは害獣を放置するリスクで解説しています。
FPからの一言アドバイス:気づいた日を手帳やスマホにメモしておくだけで、後の説明が格段にしやすくなります。
関連記事:日本損害保険協会「損害保険Q&A 保険金の請求について」
糞尿による汚れ・悪臭など「汚損」だけが残ったケース
糞尿の汚れや悪臭に困っていても、建物の機能に支障が出ていなければ保険金は支払われません。火災保険が補償するのは建物や家財が壊れて使えなくなった損害であり、外観上の汚れや臭いだけでは損害と評価されにくいからです。判断が分かれやすい例を挙げると、次のようになります。
- 天井裏に糞が積もっているものの、天井板そのものは無事という状態は対象外になりやすい。
- 臭いが取れず消臭や消毒を依頼した場合も、清掃費として自己負担になる。
- 糞尿が染み込んで天井板が抜け落ちた場合は、建物の損壊として扱いが変わる余地がある。
生活のつらさと保険の判断基準は別物だと考えてください。なお、どの動物の糞かによって必要な対処も変わるため、害獣の糞の見分け方もあわせて確認しておくと安心です。
FPからの一言アドバイス:清掃と消毒は自費が原則です。だからこそ、汚れが広がる前に手を打つほうが総額は抑えられます。
かじられた配線や家具など「ねずみ食い」そのものの損害
火災に至らず、かじられた跡だけが残っている損害については保険金が支払われません。多くの火災保険では、破損・汚損の補償に対する免責事由として「ねずみ食い、虫食い等によって生じた損害」が明記されているためです。日常的に生じる被害として、あらかじめ補償の対象から外されていると考えてください。対象外になりやすいのは次のような損害です。
- 屋根裏の配線をかじられ、断線した部分を張り替えるための工事費
- 柱や建具、断熱材にかじり跡がついた部分の補修費
- 収納していた衣類や家具、食品などをかじられた場合の買い替え費用
同じネズミの被害でも、かじられただけなら自己負担、火災に発展すれば火災の損害として相談できるという線引きになります。この違いを押さえておくと、業者や保険会社との話がかみ合いやすくなります。
FPからの一言アドバイス:かじり跡を見つけた時点では保険の出番はありません。だからこそ、火災になる前に駆除で断つのが最も確実な備えです。
駆除費用や侵入口の予防工事費だけを請求したケース
害獣を追い出す費用や、再侵入を防ぐための工事費だけを請求しても、保険金は支払われません。火災保険は壊れたものを元に戻すための保険であり、被害を未然に防ぐための工事や建物の性能を上げる工事は補償の考え方に含まれないためです。自己負担になるのは、例えば次のような項目です。
- 屋根裏からの追い出し作業や、わなを設置しての捕獲にかかる費用
- 通気口への金網設置や、隙間をパンチングメタルで塞ぐ封鎖工事
- 再発防止のための定期点検や、忌避剤の設置にかかる継続費用
ここは保険でどうにかなる部分ではないため、業者選びの段階で費用を抑える発想に切り替えるのが現実的です。封鎖工事まで含めた見積もりの比較の仕方は、害獣駆除業者おすすめランキングで選定基準を確認してみてください。
FPからの一言アドバイス:予防工事は費用ではなく投資に近いものです。再発すればもう一度駆除費がかかると考えると、判断しやすくなります。
火災保険が下りるかどうかを分ける3つの判断基準
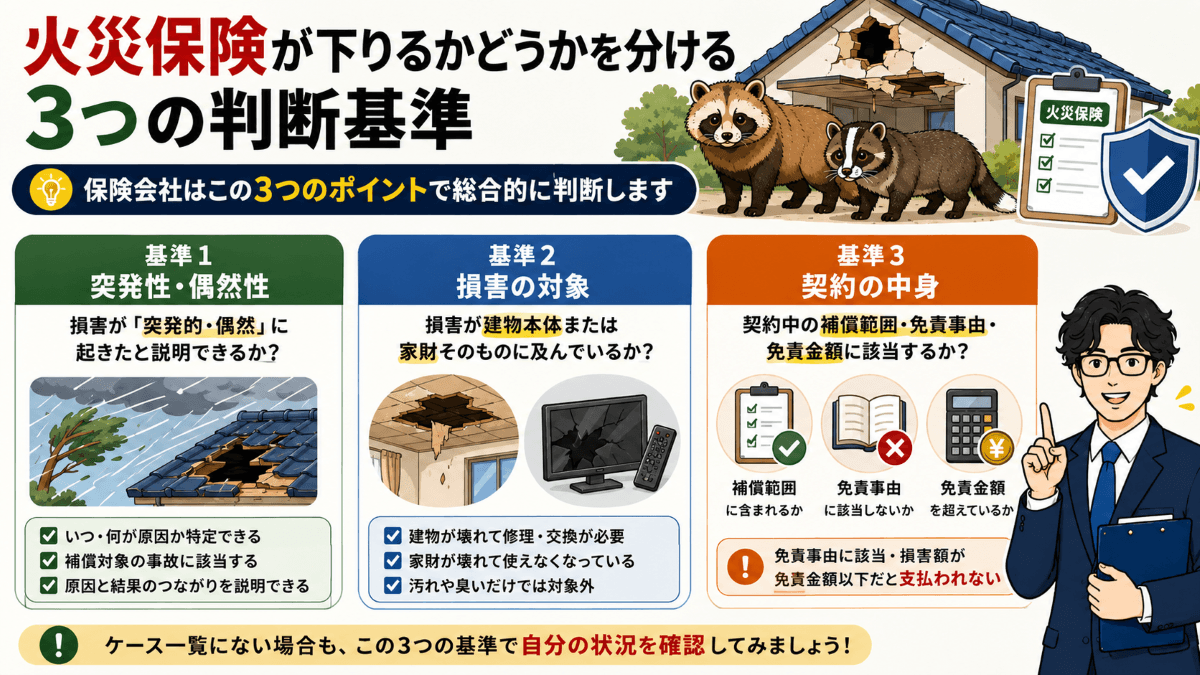
ここまで見てきたケースに自分の状況が当てはまらない場合でも、判断をあきらめる必要はありません。保険会社が見ているポイントは、突き詰めると3つに整理できます。この3つを順番に確認すれば、ケース一覧にない状況でも、自分で見当をつけられるようになります。
| 判断基準 | 確認すること | 不利になりやすい状況 |
|---|---|---|
| 基準1:突発性・偶然性 | 損害の起点になった出来事と、その日付 | いつからか分からない、徐々に進んだ |
| 基準2:損害の対象 | 建物本体または家財が壊れているか | 汚れや臭いだけで機能に支障がない |
| 基準3:契約の中身 | 補償範囲・免責事由・免責金額 | 免責事由に該当、損害額が自己負担額以下 |
基準1:損害が「突発的・偶然」に起きたと説明できるか?
最初に確認したいのは、その損害が「いつ、何がきっかけで起きたか」を言葉で説明できるかどうかです。火災保険は予測できない偶然の事故に備える仕組みであり、時間をかけて少しずつ進んだ損害は、そもそも事故として扱われないためです。説明できるかどうかは、次のような問いで確かめられます。
- 被害が出た日、またはその前後に何が起きたかを特定できるか?
- その出来事が台風や落雷など、火災保険の補償対象に含まれるものか?
- 出来事と損害のあいだに、原因と結果のつながりを示せるか?
3つすべてに答えられるなら、相談する価値は十分にあります。逆に「いつからか分からない」という状態では、突発性を証明する材料がありません。屋根裏の異変にいつ気づいたかを思い出す手がかりは、天井からカサカサ音がする正体もヒントになります。
FPからの一言アドバイス:台風の日付は気象庁の記録で後から確認できます。記憶があいまいでも、まず調べてみてください。
基準2:損害が建物本体または家財そのものに及んでいるか?
2つ目の基準は、壊れているのが建物や家財そのものかどうかという点です。火災保険が補償するのはモノに生じた損害であり、快適さが損なわれた、衛生状態が悪化したという状況だけでは、保険金の計算ができないからです。ここで見分けるポイントは、修理や交換が必要な状態になっているかどうかにあります。
- 天井板や断熱材が抜け落ちた、または濡れて張り替えが必要になっている。
- 屋根材や外壁、雨どいが破損して雨水が入り込む状態になっている。
- 家財が補償の対象なら、家具や家電が壊れて使えなくなっている。
一方で、糞が積もっているだけ、臭いが残っているだけという状態は、この基準を満たしません。自分のケースがどちら寄りかを整理したうえで、修理費がいくらかかるのかを把握しておくと話がスムーズに進みます。金額の考え方は害獣駆除の費用相場で確認できます。
FPからの一言アドバイス:写真を撮るときは、壊れた部分の全体像と近景の両方を残しておくと、状態が伝わりやすくなります。
基準3:契約中の補償範囲・免責事由・免責金額に該当するか?
最後の関門は、自分が契約している保険の中身です。基準1と基準2をクリアしていても、契約の条件に引っかかれば保険金は支払われません。日本損害保険協会の解説によると、免責とは保険会社が支払責任を負わない場合を指し、免責金額とは損害が出たときに自己負担する額として契約時に設定する金額を意味します。確認する順番は次の通りです。
- 風災や水災、破損・汚損など、必要な補償が契約に含まれているか?
- 免責事由にねずみ食いや虫食いの記載があり、そこに該当しないか?
- 設定した免責金額を、実際の損害額が上回っているか?
見落とされがちなのが3つ目です。免責金額を5万円や10万円に設定していると、それ以下の損害では認定されても手元に残りません。保険証券と約款を並べて、この3点を上から順に確かめてみてください。
FPからの一言アドバイス:保険料を安くするために免責金額を高くしている方は要注意です。契約時の選択が、ここで効いてきます。
関連記事:日本損害保険協会「損害保険Q&A 免責・免責金額について」
害獣被害で火災保険を申請する手順は?
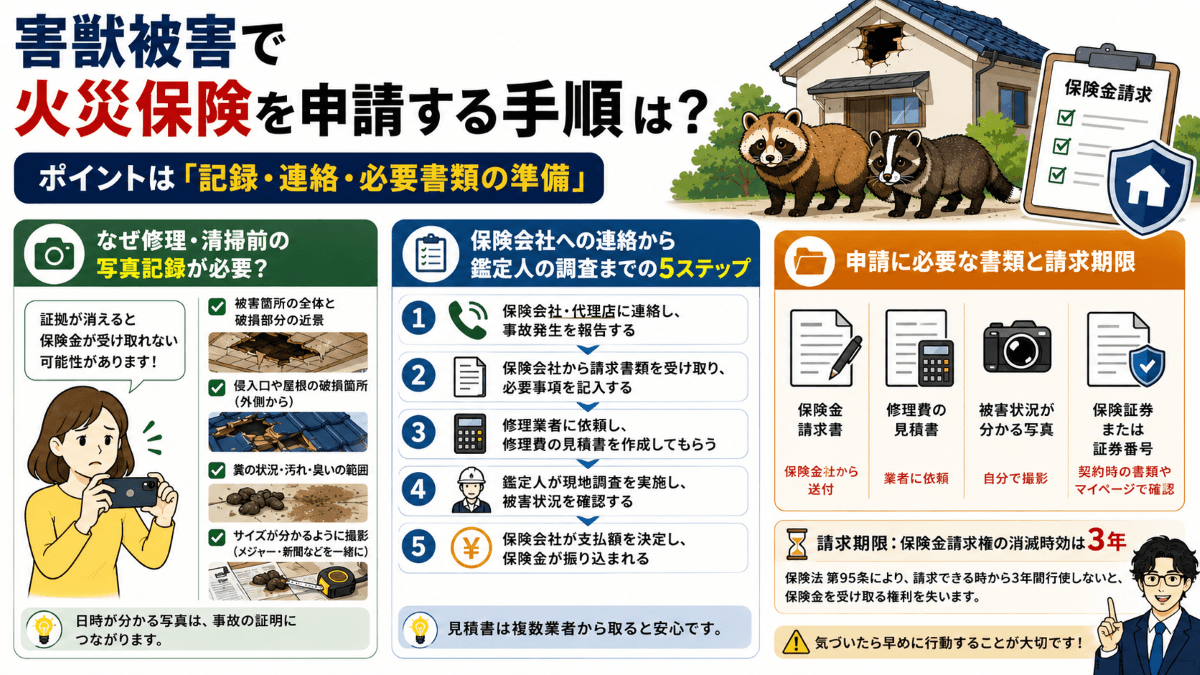
3つの判断基準を確認して「相談する価値がありそうだ」と感じたら、次は実際の進め方です。害獣被害の申請でつまずきやすいのは、手続きそのものよりも順番を間違えてしまうこと。特に最初の一手を誤ると、あとから取り返しがつかなくなります。
なぜ修理・清掃をする前に被害状況を写真で記録する必要がある?
被害に気づいたら、掃除や修理に手をつける前に必ず写真を撮ってください。保険金の支払いは、損害がどの程度あったかを保険会社が確認できて初めて決まるもので、片付けてしまうと証明する手段が消えてしまうからです。撮影しておきたいのは次のような内容です。
- 被害箇所の全体像と、破損部分に寄った近景の両方
- 侵入口になっている屋根や外壁の破損箇所を、外側から見た様子
- 天井のシミや抜け落ちた断熱材など、内側から見た被害の広がり
- メジャーや新聞紙を一緒に写した、大きさが分かるカット
スマートフォンの写真には撮影日時が記録されるため、いつの被害かを示す資料にもなります。臭いや衛生面がつらい状況でも、片付けはシャッターを切ってからにしてください。
FPからの一言アドバイス:撮りすぎて困ることはありません。迷ったら「多すぎるかな」と思うくらい撮っておきましょう。
保険会社への連絡から鑑定人の現地調査までの5ステップ
写真を確保したら、あとは保険会社の案内に沿って進めるだけです。火災保険の請求は契約者本人が行う手続きであり、業者に丸ごと任せる性質のものではないため、全体の流れを知っておくと安心して対応できます。一般的には次のように進みます。
- 契約している保険会社または代理店に電話し、事故があったことを伝える。
- 保険会社から届く請求書類を受け取り、被害の内容を記入する。
- 修理業者に依頼して、修理費の見積書を作成してもらう。
- 損害額が大きい場合などに、鑑定人による現地調査を受ける。
- 保険会社が支払額を決定し、保険金が指定口座に振り込まれる。
現地調査では、被害の原因や発生時期を質問されます。記憶があいまいなまま話を合わせるより、分からない点は正直に伝えるほうが結果的にスムーズです。なお、見積書は複数の業者から取ると相場感がつかめます。取り方の手順は害獣駆除の相見積もりの取り方で詳しく解説しています。
FPからの一言アドバイス:最初の電話では「保険が使えますか」ではなく「こういう被害が出たので相談したい」と伝えると話が進みやすくなります。
申請に必要な書類と請求期限(保険金請求権の消滅時効は3年)
申請には決まった書類が必要で、しかも請求できる期間には上限があります。保険法第95条では、保険給付を請求する権利は行使できる時から3年間行使しないと時効によって消滅すると定められているためです。準備する書類の代表例は次の通りになります。
| 書類 | 入手先 |
|---|---|
| 保険金請求書 | 保険会社から送付される |
| 修理費の見積書 | 修理業者や害獣駆除業者に依頼する |
| 被害状況が分かる写真 | 自分で撮影する |
| 保険証券または証券番号 | 契約時の書類やマイページで確認する |
時効の起算点は状況によって変わるため、3年という数字は「これだけ猶予がある」ではなく「気づいたら早く動く」の目安として受け取ってください。屋根裏の物音に数年前から気づいていた場合は、すでに期限が迫っている可能性もあります。
FPからの一言アドバイス:迷っている時間がいちばんもったいないところです。まずは保険会社に電話一本、から始めてみてください。
関連記事:e-Gov法令検索「保険法(平成二十年法律第五十六号)第95条 消滅時効」
「火災保険で無料になる」と言う害獣駆除業者に注意すべき理由は?
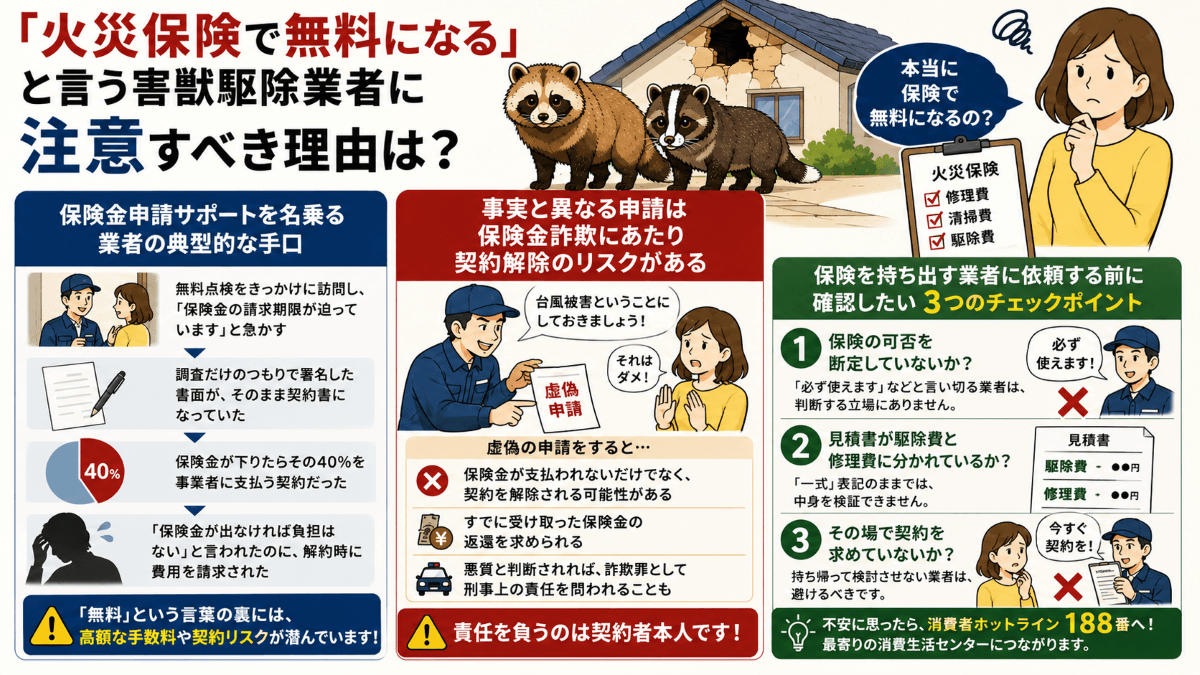
ここまで読んで「手続きが面倒そうだから、詳しい業者に任せたい」と感じた方もいるはずです。ただ、その気持ちにつけ込むトラブルが実際に多発しています。保険を持ち出して営業してくる業者と向き合う前に、知っておいてほしいことを整理します。
保険金申請サポートを名乗る業者の典型的な手口
「保険金の申請をサポートします」と近づいてくる業者には、共通したパターンがあります。無料点検を入口にして契約を急がせ、受け取った保険金から高額な手数料を差し引くという流れです。国民生活センターにも、こうした住宅修理サービスに関する相談が数多く寄せられています。実際に公表されている事例では、次のような勧誘が行われていました。
- 無料で調査すると言って訪問し、保険金の請求期限が迫っていると急かす。
- 調査だけのつもりで署名した書面が、そのまま契約書になっていた。
- 保険金が下りたらその40パーセントを事業者に支払う内容が記載されていた。
- 保険金が出なければ負担はないと説明しながら、解約時に費用を求められた。
害獣駆除の現場でも、屋根裏の無料点検をきっかけに同じ流れが起きます。無料という言葉が出てきたら、その先に何が待っているかを確かめてください。
FPからの一言アドバイス:その場で署名しないこと。この一点を守るだけで、多くのトラブルは避けられます。
事実と異なる申請は保険金詐欺にあたり契約解除のリスクがある
業者に勧められたとしても、事実と違う内容で保険金を請求してはいけません。契約者は自分自身であり、虚偽の申請をした責任は業者ではなく契約者本人に及ぶからです。国民生活センターも、虚偽の理由で保険金を請求することは絶対にやめるよう呼びかけています。事実と異なる申請をすると、次のような事態を招きます。
- 保険金が支払われないだけでなく、保険契約そのものを解除される。
- すでに受け取った保険金の返還を求められる。
- 悪質と判断されれば、詐欺として刑事上の責任を問われる可能性がある。
「経年劣化だけど台風被害ということにしましょう」と持ちかけられたら、その時点で関わらないのが賢明です。業者は去りますが、契約者としての責任は残ります。
FPからの一言アドバイス:保険金の請求は、申請サポート会社に頼らなくても加入者本人で行えます。まずは保険会社へ直接連絡を。
関連記事:国民生活センター「保険金で住宅修理ができると勧誘する事業者に注意!」
保険を持ち出す業者に依頼する前に確認したい3つのチェックポイント
保険の話を先に出してくる業者に出会ったら、依頼する前に3つの点を確かめてください。保険が使えるかどうかを決めるのは保険会社であり、業者ではないからです。この前提を踏まえると、確認すべき内容は自然に決まります。
- 保険の可否を断定していないか?使えると言い切る業者は、判断する立場にありません。
- 見積書が駆除費と修理費に分かれているか?一式表記のままでは中身を検証できません。
- その場で契約を求めていないか?持ち帰って検討させない業者は避けるべきです。
3つとも問題がなければ、通常の業者選びとして比較検討に進んで構いません。判断に迷ったときは、悪徳業者の手口と見分け方や相見積もりの取り方も参考になります。実績や対応内容から選びたい方は、害獣駆除業者おすすめランキングで選定基準を確認してみてください。
FPからの一言アドバイス:不安に思ったら消費者ホットライン188番へ。全国どこからでも、最寄りの消費生活センターにつながります。
火災保険が使えないとき、害獣駆除の費用負担を減らす方法は?
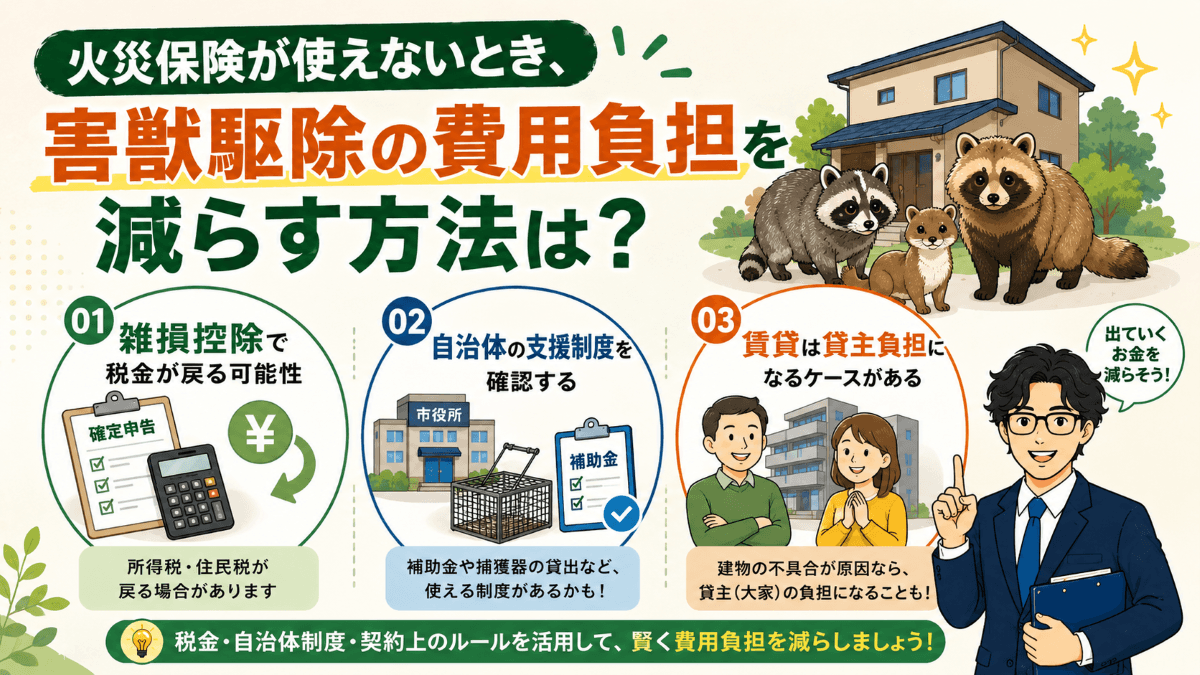
火災保険で相談できないと分かっても、そこで終わりではありません。出ていくお金を減らす手段は、税金、自治体の制度、契約上の負担区分と、少なくとも3つの方向があります。どれも知らなければ使えないものばかりなので、順番に確認していきましょう。
確定申告の「雑損控除」で所得税・住民税が戻る場合がある
害獣被害で住宅や家財に損害を受けた場合、確定申告で雑損控除を使える可能性があります。国税庁は雑損控除の対象となる損害の原因として、震災や風水害などの自然災害、人為による異常な災害に加えて、害虫などの生物による異常な災害を挙げているためです。控除額は次の2つのうち、多いほうの金額になります。
- 損害金額と災害等関連支出の合計から保険金等の額を引き、さらに総所得金額等の10パーセントを差し引いた金額
- 災害関連支出の金額から保険金等の額を引き、さらに5万円を差し引いた金額
ただし、どこまでが対象になるかは被害の状況によって変わり、最終的な判断は税務署が行います。会社員の方は年末調整では処理されないため、自分で確定申告をしなければ適用を受けられません。領収書は必ず保管しておいてください。
FPからの一言アドバイス:使えるかどうかの判断は税務署に相談するのが確実です。工事の前後の写真も一緒に持参しましょう。
関連記事:国税庁「No.1110 災害や盗難などで資産に損害を受けたとき(雑損控除)」
自治体の補助金や捕獲器の貸出制度が使えないか確認する
お住まいの自治体に、捕獲の支援制度や工事費の助成があるかを確認してみてください。害獣対策は生活環境の問題として自治体が窓口を設けている場合があり、その内容は地域によって大きく異なるからです。例えば東京都足立区では、次のような支援が用意されています。
- 被害に困っている区民を対象に、捕獲器を設置してハクビシンやアライグマを捕獲する事業
- その捕獲事業を利用して侵入口が確認された方を対象とした、屋内侵入口閉塞工事費用の助成
- 助成額は最大10万円で、工事の契約を結ぶ前に申請することが条件
順番を間違えると対象外になる制度もあるため、業者に依頼する前の確認が肝心です。制度の全体像は害獣駆除の補助金、窓口の探し方は害獣駆除は市役所でできる?で解説しています。
FPからの一言アドバイス:まず自治体、次に業者。この順番を守るだけで、使えたはずの制度を逃さずに済みます。
賃貸住宅は貸主(大家)負担になるケースがある
賃貸物件にお住まいなら、駆除や修繕の費用を自分で抱え込む前に、貸主へ連絡してください。民法第606条第1項は、賃貸人が賃貸物の使用および収益に必要な修繕をする義務を負うと定めており、建物の構造上の問題で害獣が入り込んだ場合は、この義務の範囲に含まれると考えられるためです。判断の目安になるのは次のような点になります。
- 屋根や外壁、通気口など、建物そのものの隙間から侵入されているか?
- 入居前から被害の兆候があったと考えられるか?
- ベランダに餌になるものを放置するなど、入居者側に原因がなかったか?
まずは管理会社か貸主に連絡し、自己判断で業者を手配しないことが大切です。先に工事を進めてしまうと、あとから費用を請求できなくなる場合があります。
FPからの一言アドバイス:連絡は電話だけでなくメールでも残しておくと、いつ伝えたかの記録になります。
関連記事:足立区「ハクビシン・アライグマについて」
保険をあてにする前に|FPが考える害獣被害の「損しない判断軸」
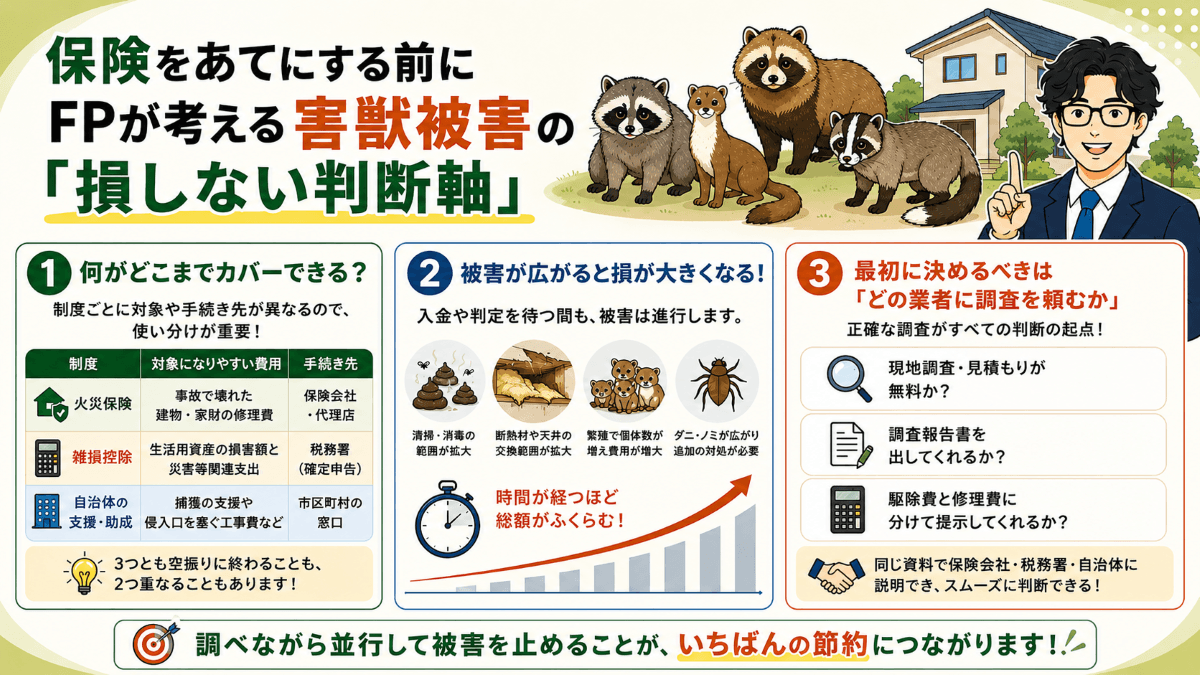
ここまで、火災保険と代替手段を見てきました。最後に、お金の専門家として一番お伝えしたいことを整理します。害獣被害でいちばん損をするのは、制度を知らない人ではなく、制度の結論を待っているあいだに被害を広げてしまう人です。
火災保険・雑損控除・補助金では何がどこまでカバーできる?
3つの制度は守備範囲がまったく違うため、どれか1つを探すのではなく、使い分けを前提に考えてください。対象になる費用も、手続きする場所も、お金が動くタイミングもそれぞれ異なるからです。整理すると次のようになります。
| 制度 | 対象になりやすい費用 | 手続き先 | 押さえておきたい点 |
|---|---|---|---|
| 火災保険 | 補償対象の事故で壊れた建物・家財の修理費 | 保険会社・代理店 | 駆除費や清掃費は対象外。免責金額にも注意 |
| 雑損控除 | 生活用資産の損害額と災害等関連支出 | 税務署(確定申告) | 対象かどうかは税務署が判断。領収書が必要 |
| 自治体の支援・助成 | 捕獲の支援や侵入口を塞ぐ工事費など | 市区町村の窓口 | 内容は地域差が大きく、申請の順番も決まっている |
3つとも空振りに終わることもあれば、2つ重なることもあります。まずは自分の被害がどの枠に当てはまりそうかを見当づけるところから始めてください。
FPからの一言アドバイス:制度探しに時間をかけすぎないこと。調べながら並行して被害を止めるほうが、結果的に得をします。
保険金の入金を待つ間に被害が広がると総額はどう変わる?
制度の結論が出るのを待つあいだも、屋根裏の被害は進み続けます。保険の審査や確定申告には時間がかかる一方、害獣は待ってくれないため、判明を待つほど支出の総額が膨らむという構造になっています。時間の経過で増えやすいのは、次のような費用です。
- 糞尿がたまる範囲が広がり、清掃と消毒の対象面積が増える。
- 濡れて劣化した断熱材の交換範囲が広がり、天井板の張り替えまで必要になる。
- 繁殖期をまたぐと個体数が増え、捕獲や追い出しの手間そのものが大きくなる。
- ダニやノミが室内に広がり、駆除以外の対処が加わる。
保険で取り戻せる金額には上限がありますが、放置による被害の拡大に上限はありません。詳しい試算の考え方は害獣を放置するとどうなる?と害獣駆除の費用相場で確認できます。
FPからの一言アドバイス:保険は結果を変える手段ですが、被害を止める手段ではありません。両方を同時に進めてください。
「保険が使えるか」より先に決めるべきは「どの業者に調査を頼むか」
最初にやるべきことは、保険会社への電話より前に、被害の実態をはっきりさせることです。火災保険が使えるかも、雑損控除の対象になるかも、被害の原因と範囲が分からなければ誰にも判断できません。つまり、現地調査がすべての起点になります。業者を選ぶときは、次の3点を確かめてください。
- 現地調査と見積もりを無料で行っているか?
- 侵入口や被害範囲を記した調査報告書を出してくれるか?
- 見積書を駆除費と修理費に分けて提示してくれるか?
この3つがそろえば、保険会社にも税務署にも自治体にも、同じ資料で話ができます。調査を受けたうえで判断すれば、制度の可否に振り回されずに済みます。業者選びの基準は害獣駆除業者おすすめランキング、比較の進め方は相見積もりの取り方で解説しています。
FPからの一言アドバイス:迷ったら、まず調べてもらう。判断材料がそろってから考えるほうが、結局いちばん早くて安く済みます。
害獣駆除と火災保険に関するよくある質問(FAQ)
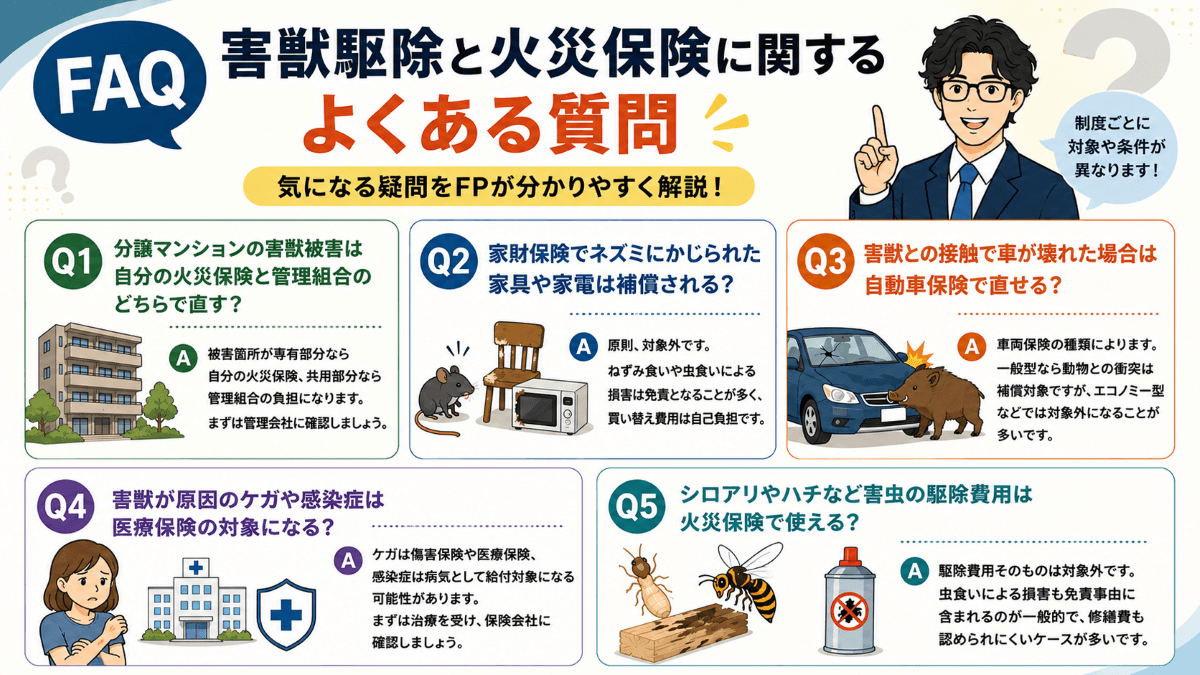
ここでは「害獣駆除と火災保険」について気になっている時の疑問に回答していきます。
害獣駆除について詳しくない方にも分かるように解説していきます。それでは、一つずつ詳しく見ていきましょう。
分譲マンションの害獣被害は自分の火災保険と管理組合のどちらで直す?
被害を受けた場所が専有部分か共用部分かで分かれます。国土交通省のマンション標準管理規約では、屋上や外壁、天井や壁の躯体部分は共用部分とされ、その修繕は管理組合が担う範囲です。一方、内装や住戸内の設備は専有部分にあたり、自分の火災保険で相談することになります。まずは管理会社へ連絡し、管理規約で境界を確認してください。
家財保険でネズミにかじられた家具や家電は補償される?
原則として対象外になります。家財を対象にした契約でも、ねずみ食いや虫食いによる損害は免責事由に含まれていることがほとんどで、かじられた家具や家電の買い替え費用は自己負担です。対象外の範囲は保険商品ごとに違うため、証券と約款を確認したうえで問い合わせてみてください。被害の実態はネズミ駆除の完全ガイドで解説しています。
害獣との接触で車が壊れた場合は自動車保険で直せる?
車両保険のタイプによって結論が変わります。補償範囲の広い一般型であれば、鹿やタヌキなど動物との衝突による損害は補償の対象になります。一方で、エコノミー型や車対車プラス限定Aと呼ばれるタイプでは対象外となることが多く、加入している車両保険の種類が分かれ目です。免責金額の設定もあわせて確認しておきましょう。
害獣が原因のケガや感染症は医療保険の対象になる?
契約している商品の内容次第ですが、対象になる可能性はあります。害獣に咬まれたり引っかかれたりしたケガは、傷害保険や医療保険の給付対象として扱われる場合があり、糞尿やダニを介した感染症は病気として入院や通院の給付が受けられることもあります。まずは治療を優先し、そのうえで保険会社に給付の可否を確認してください。
シロアリやハチなど害虫の駆除費用は火災保険で使える?
害獣と同じく、駆除費用そのものは対象外になります。虫食いによる損害は免責事由に含まれているのが一般的で、シロアリに柱を食われた場合の修繕費も、経年の被害と見なされて認められにくいところです。自治体によっては相談窓口や支援制度が用意されているため、害獣駆除は市役所でできる?もあわせて確認してみてください。
まとめ:害獣駆除の火災保険は「駆除費は自費・修理費は条件つき」が原則
最後に、この記事のポイントを振り返っておきましょう。
- 火災保険が補償するのは建物や家財の損害で、駆除作業そのものの費用は対象外。
- 台風で壊れた屋根から侵入されたなど、損害の起点が補償対象の事故なら相談できる。
- 経年劣化や長期の放置による損害、かじり跡そのものの補修費は対象外。
- 可否は突発性・損害の対象・契約内容の3つで決まり、修理前の写真撮影が欠かせない。
- 保険が使えないときは雑損控除や自治体の支援、賃貸なら貸主負担も確認する。
保険の結論を待っている間も、屋根裏の被害は進み続けます。専門業者に依頼すれば、侵入口の特定から封鎖、清掃と消毒までをまとめて任せられ、再発防止まで含めた見通しが立ちます。調査報告書や項目別の見積書は、保険会社や税務署へ相談する際の材料にもなります。
まずは以下の記事「害獣駆除業者おすすめランキング10選」で、無料調査に対応した業者を確認してみてください。